Afgelopen juni brachten Wouter Huiberts en Dick de Waard het artikel Meten met twee maten uit – vervolg 1, waarin een analyse werd beschreven van de mate waarin de jaarverslagen 2023 van gemeenten transparant zijn over duurzaamheidsbeleid en -prestaties. Spoiler alert: er wordt meer geschreven over duurzaamheidsthema’s dan in 2020, maar in zijn algemeenheid wordt er nog maar weinig over de verschillende thema’s gerapporteerd.
Onderzoek jaarverslagen 2023
Het benchmarkonderzoek van Huiberts en de Waard richt zich op de grote gemeenten (>50.000 inwoners) in Nederland. Het totale aantal jaarverslagen komt daarmee op 95. Op grond van de BBV (Besluit Begroting en Verantwoording Gemeenten) heeft een gemeente de plicht om zich te verantwoorden over de taakvelden die aan de gemeente zijn toegewezen. Deze verantwoording ziet toe op beleid, doelen en uitkomsten.
In het onderzoek worden 6 thema’s onderzocht, te weten: 1. Afvalmanagement, 2. Duurzaamheidsdoelstellingen, 3. Interne organisatie, 4. Milieu, 5. Mobiliteit en 6. Wonen.
Resultaten onderzoek
Uit de resultaten van het onderzoek blijkt dat er ten opzichte van 2020 er meer is geschreven over de verschillende duurzaamheidsthema’s. Waar in 2020 het grove gemiddelde 19,7 punten betrof, is dat puntenaantal in 2023 gestegen naar 28,5 punten. De stijging is flink, maar in het achter hoofd houdend dat het totaal te behalen punten 63 bedraagt, is er qua transparantie nog veel meer winst te behalen.
Maatschappelijke waarde of bedrijfskundig perspectief
Europese bedrijven zijn door de wetgeving op het gebied van CSRD (rapporteren over je belangrijkste impacts, risico’s en kansen op het gebied van duurzaamheid) verplicht om verder te kijken dan de (financiële) risico’s voor de jaarrekening. Het bedrijfskundig perspectief waarbij alleen wordt gekeken naar welke risico’s er voor de onderneming zijn, wordt daarbij losgelaten. Er wordt juist ook gekeken naar waar de onderneming zelf een risico is, of waar de impact van de onderneming in de omgeving ligt. Wanneer we dit meervoudige perspectief doortrekken naar de gemeente, kunnen we eenvoudig stellen dat de gemeente er juist voor de omgeving is. Sociaal domein, ruimtelijke ordening, huisvesting, infrastructuur, maar ook afval en milieu behoren tot de taken van de gemeente. Taken die per definitie maatschappelijke waarde opleveren. Duidelijk is echter, ook vanuit het onderzoek van Huiberts en de Waard (2026) dat in de jaarverslagen vooral wordt gerapporteerd over het beleid en de plannen en de bijbehorende financiële kosten of opbrengsten, maar weinig over de maatschappelijke effecten hiervan. Wanneer gemeenten zich intern, maar daarop volgend ook extern in bijvoorbeeld het jaarverslag, op de maatschappelijke effecten van beleid in plaats van alleen de financiële resultaten richten, zijn zij ook beter in staat de waarde haar inspanningen en beleid te tonen.
Theory of Change
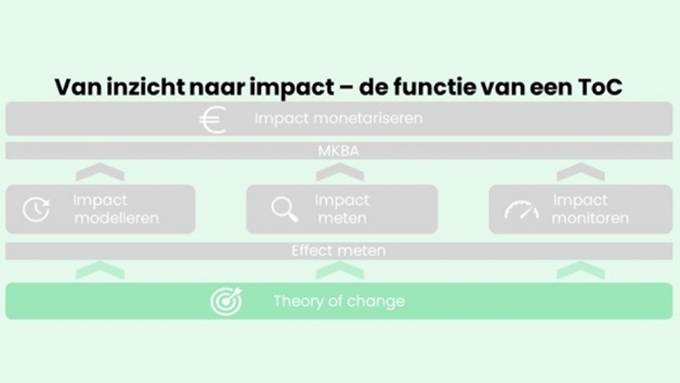
Een goed hulpmiddel hierbij is de “Theory of Change” (ToC). De ToC helpt om verwachte effecten te verduidelijken en om meetbare doelen vast te stellen. Vorig jaar kwam hierover al een artikel uit op de site van Binnenlands Bestuur2. De ToC kan gemeenten helpen om maatschappelijke effecten scherp te krijgen, te meten en te monitoren. Beleid, doelen, programma-activiteiten en effecten worden in dit model met elkaar verbonden. ToC is niet een eenmalig, lineair proces, maar is een voortdurend traject, waarbij er continu wordt bijgestuurd op basis van de opgedane inzichten.
Sturen op effecten
In de huidige jaarverslagen wordt nog maar mondjesmaat gerapporteerd over duurzaamheid. Beleid en programma’s worden veelal uitgebreid beschreven, maar uitkomsten en effecten zijn niet of nauwelijks onderbouwd opgenomen. Wil je als gemeente transparant zijn? Pak de handschoen dan op en ga aan de slag met het meten van je maatschappelijke effect! Want dat is uiteindelijk toch waar de waarde van de gemeente het meest tot uitdrukking komt.
Wil je hier meer over weten? Neem contact op met de partners van de ImpACTmakers.Zij vormen samen een platform dat gemeenten ondersteunt bij het integraal verankeren van duurzaamheid en brede welvaart in de volledige PDCA-cyclus. Benieuwd naar wat wij kunnen betekenen? Bekijk ons aanbod.
- Huiberts, W. & De Waard, D. (2026). Meten met twee maten – vervolg. Maandblad voor Accountancy en Bedrijfseconomie, 100(3), 141-153. https://doi.org/10.5117/mab.100.174073 ↩︎
- Purpose (24 april 2025). Van ambitie naar effect: Theory of Change als basis voor gefundeerde keuzes. Binnenlands Bestuur. Geraadpleegd op 30 september 2026, via https://www.binnenlandsbestuur.nl/sociaal/purpose/van-ambitie-naar-effect-theory-of-change-als-basis-voor ↩︎